

Como ensinar educação financeira às crianças pode moldar um futuro mais seguro?
Desde cedo, somos bombardeados por propagandas, vitrines chamativas, ofertas relâmpago e a ideia de que “ter” é sinônimo de valor. Em meio a esse cenário, um tema cada vez mais urgente ganha espaço nos debates públicos: a educação financeira na infância.
Ensinar às crianças como lidar com dinheiro — seja para poupar, gastar, empreender ou doar — não é luxo, mas estratégia para formar adultos mais conscientes no uso dos recursos disponíveis.
Por que ensinar finanças desde criança?
A prova de que “começar cedo vale a pena” vai além de conceitos abstratos: diversos estudos mostram que países com maior educação financeira têm maior propensão à poupança, menor índice de inadimplência e melhor equilíbrio econômico entre famílias.
Além disso, crianças que aprendem noções de orçamento, troco, necessidade versus desejo, crédito e responsabilidade tendem a ter menos surpresas negativas na vida adulta — menos dívidas inesperadas, mais controle e escolhas financiárias mais conscientes.
Um conceito-chave nessa trajetória é o letramento financeiro: não basta apenas ensinar os conceitos (educação financeira), mas garantir que a pessoa tenha competência para usá-los no dia a dia (letramento).
Lições por faixa etária: do “básico” ao “intermediário”
O aprendizado deve evoluir com a maturidade da criança. Alguns especialistas do setor de educação consideram a classificação dividindo as etapas por idade.
5 a 8 anos
Nessa fase, a criança já consegue entender noções concretas, relacionar objetos e valores, contar moedas e pedir troco. As ideias abstratas ainda são difíceis para ela.
- Objetivos de aprendizado: contar dinheiro simples; diferenciar necessidade x vontade; introduzir noções de poupança, gasto e doação e noções básicas de “valor” e “preço”.
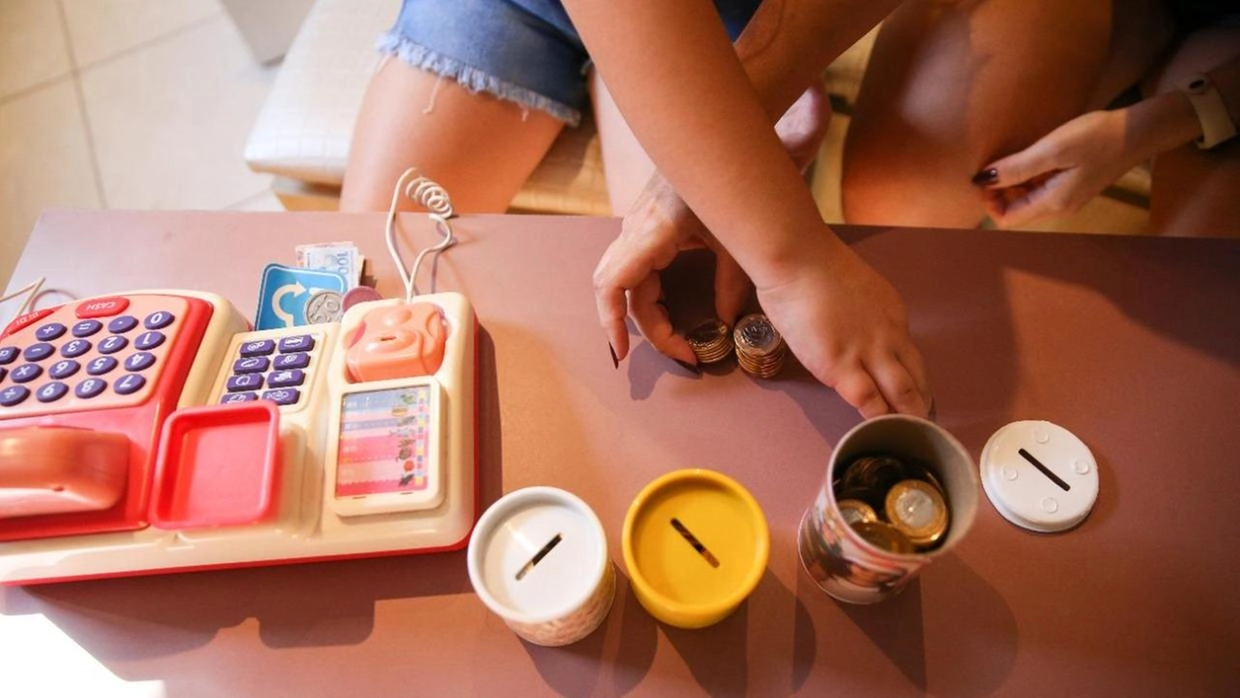
- Atividades sugeridas: dar uma pequena “remuneração” (semanal ou quinzenal) para que a criança administre; usar cofrinhos ou potes para separar “gastar / poupar / doar”; envolver no troco de compras simples e visitar uma loja e pedir que escolha dentro de um valor pré-determinado.
9 a 12 anos
É um momento de transição: a criança quer mais autonomia e começa a lidar com escolhas mais sutis.
- Novos conceitos: giro do dinheiro (quanto tempo demora para “valorizar”); relação custo vs benefício; introdução ao crédito e empréstimos e noções de orçamento.
- Atividades sugeridas: dar à criança um mini-orçamento para suas despesas escolares ou de lazer; simular decisões: “se você gastar isso, não sobra para aquilo”; mostrar extratos simples e Incentivar pequenos empreendimentos: vender limonada, artesanato.
13 a 15 anos
O adolescente já consegue pensar de forma abstrata, relacionar causa e efeito, entender implicações futuras. Nesse estágio, os conceitos ficam mais densos.
- Temas envolvidos: juros simples, juros compostos; produtos financeiros básicos (poupança, investimento simples); planejamento de metas (média e longo prazo) e uso responsável de crédito.
- Atividades possíveis: simular um investimento digital com dados reais; projetar economia para compra de algo mais caro; monitorar uma despesa real da casa e conversar sobre orçamento familiar e mostrar como decisões são tomadas.
16 a 18 anos
Nesse ponto, o jovem se prepara para a vida adulta: faculdade, trabalho, independência. Aqui a educação financeira deve aproximar-se do mundo real.
- Foco: cartões, crédito, empréstimos estudantis; Investimentos intermediários (Tesouro Direto, CDBs, etc.); seguro, aposentadoria básica e riscos e diversificação.
- Atividade prática: permitir que ele gerencie uma conta ou cartão limitado; estimular leitura de notícias financeiras ou simulações on-line e auxiliar no planejamento de despesas universitárias.
Exemplos de ferramentas lúdicas para fixar o aprendizado
- Jogos de tabuleiro financeiros;
- Apps educativos infantis que simulam compras, trocas e investimentos;
- Simulações em casa: “jogo da compra” com notas de papel;
- Competição de economia entre irmãos (quem poupa mais);
- Histórias em quadrinhos ou vídeos explicativos.
Se você, como mãe, pai ou guardião, assumir esse papel ativo, estará oferecendo ao filho algo que nenhuma garantia ou curso caro consegue entregar: autonomia financeira consciente. Comece hoje mesmo esse investimento que rende para toda a vida.
🗒️ Pesquisa, Redação e Edição: Carlos Martins
✍️ Por Ana Alves | Diário do Nordeste
🌐 www.passarefm.net
📸 Imagem/Kid Junior
Comentários